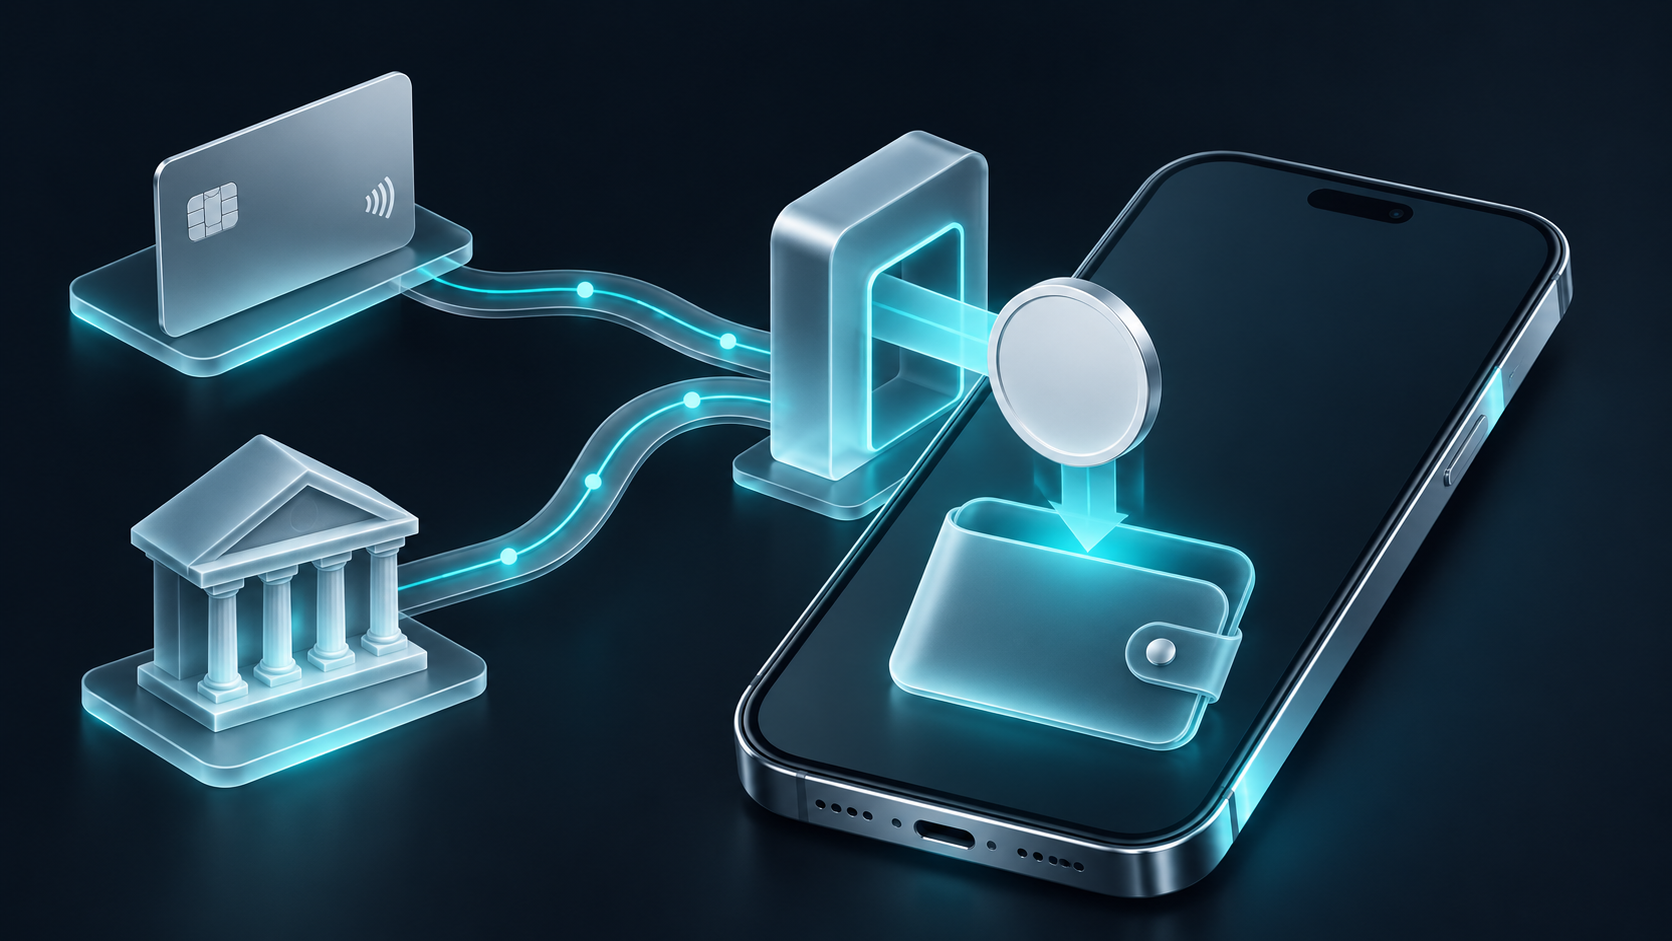
Zakup stablecoina nie musi już zaczynać się od giełdy kryptowalut. 5 listopada 2026 r. Stripe ogłosiło, że jego Crypto Onramp obsługuje zakupy USDC w nowym koncie Samsung Wallet Stablecoin dla kwalifikujących się użytkowników w Stanach Zjednoczonych.
Stripe informuje, że konto jest dostępne na 82 milionach kompatybilnych urządzeń Galaxy w USA. Ta liczba opisuje potencjalny zasięg urządzeń. Nie oznacza ona, że 82 miliony osób otworzyło konto, kupiło USDC lub użyło blockchaina. Ogłoszenie Stripe
Ten rozwój jest mimo to ważny: znajoma portfelowa aplikacja w telefonie może stać się „drzwiami wejściowymi” do cyfrowego dolara, podczas gdy infrastruktura kryptowalutowa działa w dalszym tle.
Co faktycznie robi ta integracja
Według Stripe, kwalifikujący się użytkownicy mogą kupować USDC w koncie Samsung Wallet Stablecoin za pomocą Samsung Pay, kart kredytowych lub debetowych oraz ACH. Crypto Onramp od Stripe dostarcza infrastrukturę zakupową.
Wyobraź sobie to doświadczenie jako łańcuch odrębnych zadań:
- Interfejs portfela prezentuje konto i akcje użytkownikowi.
- Onramp obsługuje proces kupowania stablecoina za pomocą wspieranych metod płatności.
- USDC to stablecoin powiązany z dolarem uzyskany w transakcji.
- Sieć blockchain przenosi wspierane transakcje on-chain, gdzie produkt z nich korzysta.
Samsung wcześniej opisał transfery USDC na Solana jako część swojego wdrożenia w USA. Ogłoszenie Stripe dotyczy bramki zakupowej (onramp); wspierany zakup, transfer oraz płatność handlowa to różne działania, z których każde posiada własne warunki. The Block na wcześniejszym ogłoszeniu Samsunga
Dlaczego znany portfel zmienia dystrybucję
Produkt kryptowalutowy zazwyczaj wymaga od ludzi poznania kilku nowych koncepcji jednocześnie: giełdy, portfela, sieci, tokena i czasami frazy odzyskiwania. Osadzenie konta stablecoin w znanej aplikacji może zmniejszyć liczbę nowych kroków, które widzi użytkownik.
Nie tworzy to automatycznie popytu. Osoba nadal potrzebuje powodu do kupienia lub transferu USDC: być może kwalifikującego się przypadku użycia płatności lub transferu, w zależności od wspieranych funkcji produktu. Aplikacja zainstalowana na urządzeniu to okazja do dystrybucji, a nie dowód na to, że jej użytkownicy są aktywnymi klientami.
Integracja tworzy również pytanie o konkurencyjność. Jeśli ruch pieniędzy stanie się funkcją wewnątrz istniejącego portfela w telefonie, użytkownicy mogą porównywać pełne doświadczenie — kwalifikowalność, opłaty, kursy wymiany, wsparcie i szybkość — zamiast wybierać sieć w pierwszej kolejności.
USDC to nie to samo co depozyt bankowy
USDC to stablecoin zaprojektowany tak, aby utrzymywać wartość zbliżoną do jednego dolara amerykańskiego. Posiadanie go nie jest identyczne z trzymaniem dolarów na depozycie bankowym, a roszczenie prawne, zabezpieczenia i ryzyka operacyjne zależą od produktu i zaangażowanych dostawców. Wartość może odbiegać od poziomu docelowego, a transakcje mogą wiązać się z opłatami lub ograniczeniami specyficznymi dla sieci. Circle na USDC
Podobnie, widok salda w portfelu nie mówi sam w sobie o tym, kto kontroluje aktywa. Przeczytaj warunki konta, aby ustalić model depozytowy, wymagania dotyczące tożsamości, dostępność, opcje transferu i to, co dzieje się, gdy urządzenie lub konto zostanie przejęte.
Zasilenie konta za pomocą karty może wiązać się z innymi kosztami i limitami w porównaniu do przelewu bankowego. Porównaj pełną kwotę pobraną z otrzymanym USDC, a nie tylko reklamowaną cenę tokena.
Pytania, które mają znaczenie dla adopcji
Liczba 82 milionów urządzeń jest punktem wyjścia do oceny zasięgu. Nie odpowiada ona na trudniejsze pytania:
- Ilu uprawnionych użytkowników faktycznie aktywuje konto?
- Jak często kupują, przesyłają lub używają USDC po pierwszej transakcji?
- Ile kosztuje transakcja po zasileniu, konwersji i uwzględnieniu wszelkich opłat sieciowych?
- Które stany, urządzenia i użytkownicy są uprawnieni na podstawie aktualnych warunków?
- Gdzie można wykorzystać saldo i co się dzieje, gdy coś pójdzie nie tak?
Te odpowiedzi są ważniejsze niż duża liczba adresowalnych urządzeń. Publiczne ogłoszenia nie zawsze je ujawniają.
Większa zmiana
Samsung i Stripe ilustrują model dystrybucji, w którym użytkownicy spotykają stablecoiny poprzez ugruntowany produkt konsumencki. Technologia może stać się mniej widoczna, podczas gdy potrzeba zrozumienia depozytu, opłat i zabezpieczeń pozostaje.
Jeśli doświadczenie jest wystarczająco użyteczne do powtarzalnych transakcji, konto może poszerzyć dostęp. Jeśli pozostanie ono okazjonalną funkcją na kompatybilnych urządzeniach, główny ślad (footprint) będzie zawyżać praktyczną adopcję. Następnym kamieniem milowym do obserwacji jest mierzalne użytkowanie, a nie kolejna szacunkowa ocena zasięgu.
Informacje sprawdzone 9 listopada 2026. Dostępność i opłaty mogą ulec zmianie; skonsultuj aktualne warunki dostawcy.